31 januari 2025
Avdrag för vatten- och dräneringssystem
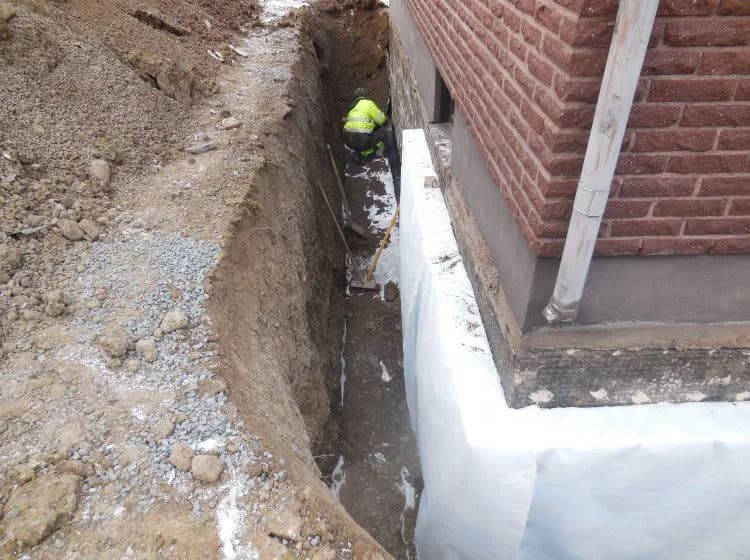
Ett fungerande vatten- och avloppssystem är avgörande för husets funktion och livslängd. Det är ofta kostsamma åtgärder, men vid en försäljning finns det goda möjligheter att dra av dessa kostnader för att minska vinstskatten.
Reglerna för vad som är "ny standard" och vad som bara är "nödvändigt underhåll" är dock strikta. Deklarationstjänsten hjälper dig att sortera dina fakturor rätt enligt Skatteverkets praxis.
Grundreglerna för VA och Dränering
För att göra rätt avdrag måste du veta skillnaden på att förbättra och att underhålla.
1. Grundförbättringar (Standardhöjning & Nyinstallation)
Gäller när du installerar något som inte fanns förut, eller byter till ett system med väsentligt högre standard eller kapacitet.
- Tidsgräns: Avdragsgillt oavsett hur länge sedan det gjordes (under din ägartid).
- Exempel: Anslutning till kommunalt VA, nyinstallation av vattenfilter, djupborrning av brunn.
2. Reparation och underhåll
Gäller när du åtgärdar fel, byter ut gamla rör mot nya likvärdiga eller gör om en dränering som tjänat ut.
- Tidsgräns: Endast avdragsgillt om åtgärden utförts under försäljningsåret eller de 5 föregående kalenderåren.
- Krav: Bostaden ska vara i bättre skick vid försäljningen än vad den var vid köpet.
Vad gäller för dina åtgärder?
Avlopp
Här sker ofta stora standardhöjningar som ger bra avdrag.
- Grundförbättring (Hela innehavstiden):
- Byte från enskilt avlopp (t.ex. trekammarbrunn) till kommunalt avlopp.
- Installation av minireningsverk där det tidigare var en enklare brunn.
- Nyinstallation av avlopp i utrymmen som tidigare saknade det (t.ex. vid inredning av källare eller gästhus).
- Reparation & underhåll (Max 5 år):
- Relining av gamla avloppsrör (anses jämställt med reparation).
- Byte av spruckna betongrör eller rensning av stopp.
- Byte av en gammal trekammarbrunn mot en ny likvärdig trekammarbrunn.
Dränering – en vanlig fälla
Det är lätt att tro att en ny dränering alltid är en förbättring, men Skatteverket ser det ofta som underhåll eftersom en dränering måste göras om med ca 30–40 års mellanrum.
- Grundförbättring (Materialet): Om du vid dräneringen sätter in en ny typ av isolering (t.ex. Isodrän/Pordrän) på källarväggen som inte fanns där tidigare, räknas kostnaden för själva isoleringsmaterialet som en förbättring (avdragsgillt hela tiden).
- Reparation & underhåll (Arbetet): Själva grävarbetet, dräneringsrören, markduk och återställande av marken räknas normalt som underhåll. Detta får du alltså bara dra av om arbetet utförts de senaste 5 åren.
Vatten och brunn
- Grundförbättring:
- Djupborrning av ny vattenbrunn (om den gamla var en grävd brunn eller sinat).
- Indragning av kommunalt vatten.
- Nyinstallation av vattenavhärdare/vattenfilter där det tidigare saknades.
- Reparation & underhåll:
- Service av vattenpump eller byte av trasig pump.
- Byte av filtermassa i befintligt reningsverk.
- Rensning av brunn.
Dagvatten och stenkistor
- Grundförbättring: Nedgrävning av stenkista eller kassett för att ta hand om dagvatten på tomten (om det inte fanns tidigare).
- Reparation & underhåll: Rensning eller omgrävning av befintlig stenkista.
Sammanfattning
- Standardhöjning (t.ex. enskilt -> kommunalt): Alltid avdragsgillt.
- Ny teknik (t.ex. ny isolering vid dränering): Alltid avdragsgillt.
- Laga & byta ut (t.ex. relining, dräneringsjobb): Avdragsgillt max 5 år bakåt.
Svårt att tolka fakturan för dräneringen? Det är ofta svårt att veta hur stor del av fakturan som avser förbättring (isolering) och hur mycket som är underhåll (arbete). I Deklarationstjänsten hjälper vi dig att uppskatta fördelningen så att avdraget blir korrekt enligt reglerna.